前言
隨著“中國制造2025”戰(zhàn)略的深入推進(jìn)和工業(yè)互聯(lián)網(wǎng)的蓬勃發(fā)展,傳統(tǒng)制造業(yè)正經(jīng)歷著以數(shù)字化、網(wǎng)絡(luò)化、智能化為核心的深刻變革。高溫合金作為航空航天、能源電力、國防軍工等領(lǐng)域不可或缺的關(guān)鍵材料,其產(chǎn)業(yè)發(fā)展同樣迎來了與互聯(lián)網(wǎng)技術(shù)深度融合的歷史性機(jī)遇。“互聯(lián)網(wǎng)+高溫合金”的融合模式,正通過優(yōu)化研發(fā)流程、革新生產(chǎn)管理、重塑供應(yīng)鏈體系、拓展?fàn)I銷渠道,為這一高技術(shù)材料產(chǎn)業(yè)注入新的增長動能。本報告基于中國產(chǎn)業(yè)信息網(wǎng)等權(quán)威數(shù)據(jù)平臺,旨在深入剖析2018年至2024年間中國“互聯(lián)網(wǎng)+高溫合金”市場的發(fā)展脈絡(luò)、核心驅(qū)動力、競爭格局與未來趨勢,為相關(guān)企業(yè)、投資者及政策制定者提供有價值的決策參考。
一、 市場發(fā)展環(huán)境分析
- 政策環(huán)境:國家層面相繼出臺《關(guān)于深化“互聯(lián)網(wǎng)+先進(jìn)制造業(yè)”發(fā)展工業(yè)互聯(lián)網(wǎng)的指導(dǎo)意見》、《新材料產(chǎn)業(yè)發(fā)展指南》等一系列政策,為材料產(chǎn)業(yè)與互聯(lián)網(wǎng)的跨界融合提供了明確的政策支持和方向指引,大力推動產(chǎn)業(yè)鏈協(xié)同創(chuàng)新和智能制造升級。
- 經(jīng)濟(jì)環(huán)境:我國經(jīng)濟(jì)由高速增長階段轉(zhuǎn)向高質(zhì)量發(fā)展階段,對高端裝備和關(guān)鍵材料的自主可控需求日益迫切。穩(wěn)定的經(jīng)濟(jì)增長為航空航天、燃?xì)廨啓C(jī)等下游高端裝備制造業(yè)提供了市場基礎(chǔ),進(jìn)而拉動了對高性能高溫合金的持續(xù)需求。
- 技術(shù)環(huán)境:大數(shù)據(jù)、云計(jì)算、物聯(lián)網(wǎng)、人工智能等新一代信息技術(shù)日趨成熟,為高溫合金的材料設(shè)計(jì)(如材料基因組工程)、工藝模擬、生產(chǎn)過程的實(shí)時監(jiān)控與優(yōu)化、產(chǎn)品全生命周期管理提供了強(qiáng)大的技術(shù)工具,顯著提升了研發(fā)效率、產(chǎn)品一致性與質(zhì)量控制水平。
二、 產(chǎn)業(yè)鏈“互聯(lián)網(wǎng)+”融合現(xiàn)狀與模式
- 研發(fā)設(shè)計(jì)環(huán)節(jié):互聯(lián)網(wǎng)平臺整合了材料數(shù)據(jù)庫、模擬計(jì)算軟件和專家資源,支持跨地域、跨單位的協(xié)同研發(fā)。基于數(shù)據(jù)驅(qū)動的材料設(shè)計(jì)方法,縮短了新合金牌號的研發(fā)周期,降低了試錯成本。
- 生產(chǎn)制造環(huán)節(jié):領(lǐng)先企業(yè)正推進(jìn)智能工廠建設(shè),通過工業(yè)互聯(lián)網(wǎng)平臺實(shí)現(xiàn)生產(chǎn)設(shè)備聯(lián)網(wǎng)、數(shù)據(jù)采集與生產(chǎn)過程可視化。利用大數(shù)據(jù)分析優(yōu)化熔煉、鑄造、熱處理等關(guān)鍵工藝參數(shù),提升成品率和性能穩(wěn)定性,實(shí)現(xiàn)精益生產(chǎn)和柔性制造。
- 供應(yīng)鏈與營銷環(huán)節(jié):B2B電商平臺、行業(yè)垂直門戶網(wǎng)站的出現(xiàn),打破了傳統(tǒng)線下采購的信息壁壘,使原材料采購更加透明高效,也拓展了產(chǎn)品的銷售渠道。供應(yīng)鏈金融等創(chuàng)新服務(wù)開始嵌入,提升了產(chǎn)業(yè)鏈的資金周轉(zhuǎn)效率。
- 服務(wù)與后市場:通過為下游客戶提供基于互聯(lián)網(wǎng)的合金選型支持、失效分析、在役部件壽命預(yù)測等增值服務(wù),企業(yè)正從單一的產(chǎn)品供應(yīng)商向綜合解決方案服務(wù)商轉(zhuǎn)型,增強(qiáng)了客戶粘性。
三、 市場規(guī)模與競爭格局分析
- 市場規(guī)模:2018年以來,在國防現(xiàn)代化、航空發(fā)動機(jī)自主化、重型燃?xì)廨啓C(jī)國產(chǎn)化以及核電穩(wěn)步發(fā)展的強(qiáng)勁需求驅(qū)動下,我國高溫合金市場總體規(guī)模保持穩(wěn)健增長。“互聯(lián)網(wǎng)+”元素的融入,通過提升產(chǎn)業(yè)整體效率和創(chuàng)造新的服務(wù)價值,為市場增長貢獻(xiàn)了額外的百分比。預(yù)計(jì)到2024年,融合了互聯(lián)網(wǎng)技術(shù)的高溫合金相關(guān)市場(包括產(chǎn)品、軟件、平臺及服務(wù))容量將進(jìn)一步擴(kuò)大。
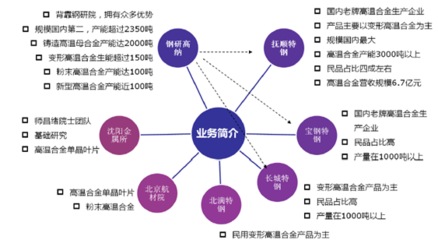
- 競爭主體:市場參與者主要包括以鋼研高納、撫順特鋼、圖南股份等為代表的傳統(tǒng)優(yōu)勢生產(chǎn)企業(yè),它們正積極進(jìn)行數(shù)字化改造;以及一批提供工業(yè)軟件、數(shù)據(jù)分析、電商平臺服務(wù)的科技公司,它們?yōu)楫a(chǎn)業(yè)鏈賦能。競爭焦點(diǎn)逐漸從單一的產(chǎn)品性能、成本,擴(kuò)展到數(shù)據(jù)獲取與分析能力、平臺生態(tài)構(gòu)建和數(shù)字化服務(wù)能力。
- 區(qū)域分布:產(chǎn)業(yè)集聚區(qū)與互聯(lián)網(wǎng)發(fā)達(dá)區(qū)域呈現(xiàn)交叉融合態(tài)勢。高溫合金研發(fā)與生產(chǎn)基地多集中于東北、西部(如陜西)及長三角等地,而互聯(lián)網(wǎng)技術(shù)、資本與人才則高度聚集于京津冀、長三角、珠三角。兩者通過線上協(xié)作與線下實(shí)體結(jié)合,形成新的產(chǎn)業(yè)聯(lián)動模式。
四、 投資機(jī)會與風(fēng)險提示
- 投資機(jī)會:
- 智能制造解決方案:投資于為高溫合金等特種材料行業(yè)提供專用MES(制造執(zhí)行系統(tǒng))、工藝大數(shù)據(jù)分析、質(zhì)量追溯等工業(yè)軟件及解決方案的企業(yè)。
- 產(chǎn)業(yè)互聯(lián)網(wǎng)平臺:關(guān)注垂直領(lǐng)域B2B平臺,特別是能夠整合原材料、備件、技術(shù)服務(wù)和產(chǎn)能協(xié)同的綜合性服務(wù)平臺。
- 新材料研發(fā)數(shù)字化工具:投資材料計(jì)算與仿真CAE軟件、材料數(shù)據(jù)庫構(gòu)建與運(yùn)營服務(wù)。
- 傳統(tǒng)企業(yè)數(shù)字化升級:關(guān)注業(yè)內(nèi)領(lǐng)先企業(yè)為提升核心競爭力而進(jìn)行的智能化改造項(xiàng)目及帶來的效率提升紅利。
- 風(fēng)險提示:
- 技術(shù)融合風(fēng)險:工業(yè)互聯(lián)網(wǎng)與高溫合金復(fù)雜工藝的深度融合需要跨學(xué)科知識,存在技術(shù)門檻高、實(shí)施周期長、短期內(nèi)投資回報不確定的風(fēng)險。
- 數(shù)據(jù)安全與標(biāo)準(zhǔn)風(fēng)險:生產(chǎn)核心工藝數(shù)據(jù)、材料成分?jǐn)?shù)據(jù)等敏感信息的網(wǎng)絡(luò)化傳輸與存儲面臨安全挑戰(zhàn)。設(shè)備接口、數(shù)據(jù)格式等行業(yè)標(biāo)準(zhǔn)尚在建立中,存在兼容性風(fēng)險。
- 市場波動風(fēng)險:高溫合金需求與國防預(yù)算、宏觀經(jīng)濟(jì)周期、特定型號裝備列裝進(jìn)度緊密相關(guān),可能影響相關(guān)數(shù)字化投資的回報。
- 人才短缺風(fēng)險:同時精通材料科學(xué)與信息技術(shù)的復(fù)合型人才極度稀缺,可能成為產(chǎn)業(yè)發(fā)展的瓶頸。
五、 發(fā)展趨勢與前景展望(至2024年)
- 深度智能化:人工智能將在合金成分優(yōu)化、缺陷智能識別、生產(chǎn)工藝自優(yōu)化等方面發(fā)揮更大作用,推動“智慧研發(fā)”和“黑燈工廠”在部分先進(jìn)產(chǎn)線成為現(xiàn)實(shí)。
- 平臺生態(tài)化:頭部企業(yè)或第三方平臺將構(gòu)建連接材料供應(yīng)商、零部件制造商、終端用戶及高校科研院所的產(chǎn)業(yè)生態(tài)圈,實(shí)現(xiàn)數(shù)據(jù)、技術(shù)、產(chǎn)能、訂單的深度共享與協(xié)同。
- 服務(wù)增值化:基于產(chǎn)品運(yùn)行數(shù)據(jù)的預(yù)測性維護(hù)、壽命管理等后市場服務(wù)將成為企業(yè)新的重要利潤增長點(diǎn),推動商業(yè)模式持續(xù)創(chuàng)新。
- 國產(chǎn)化替代加速:在工業(yè)軟件、核心工業(yè)互聯(lián)網(wǎng)平臺領(lǐng)域,國產(chǎn)化替代趨勢將日益明顯,為國內(nèi)相關(guān)技術(shù)服務(wù)商帶來發(fā)展窗口期。
“互聯(lián)網(wǎng)+高溫合金”絕非簡單的技術(shù)疊加,而是涉及全產(chǎn)業(yè)鏈、全價值鏈的重塑與再造。2018至2024年將是這一融合進(jìn)程從概念探索走向規(guī)模化應(yīng)用的關(guān)鍵階段。面對機(jī)遇與挑戰(zhàn)并存的市場,相關(guān)企業(yè)需明確自身數(shù)字化戰(zhàn)略,聚焦核心環(huán)節(jié),積極擁抱變革;投資者則需深入洞察技術(shù)邏輯與產(chǎn)業(yè)需求,甄別具有真正技術(shù)創(chuàng)新能力和產(chǎn)業(yè)理解深度的標(biāo)的。唯有如此,方能在中國從“材料大國”邁向“材料強(qiáng)國”的征程中,把握住“互聯(lián)網(wǎng)+”賦予高溫合金產(chǎn)業(yè)的歷史性投資與發(fā)展機(jī)遇。
(報告來源:基于中國產(chǎn)業(yè)信息網(wǎng)及行業(yè)公開資料的綜合研究分析)